
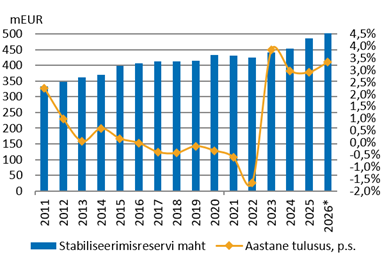
Stabiliseerimisreserv on riigieelarve vahenditest ja muudest laekumistest moodustatud vara kogum. Reserv loodi 1997. aastal mahus 701,6 miljonit krooni (45,2 miljonit eurot). Aastatel 1998-1999 on reservi arvelt kasutusele võetud Eesti Maapanga (pankrotis) klientide loovutatud nõuete katteks 266 miljonit krooni (17 miljonit eurot). 2009. aastal võeti stabiliseerimisreservist kasutusele 3,5 miljardit krooni (224 miljonit eurot) maailma majanduskriisist tulenevate üldmajanduslike riskide vähendamiseks. 13. aprillil 2020 andis Riigikogu loa kasutada stabiliseerimisreservi vahendeid (430 miljonit eurot) järk-järgult ning vastavalt vajadusele, et leevendada ülemaailmse COVID-19 pandeemia ja sellega seotud eriolukorra tõttu tekkinud majanduslikku kahju 2020. ja 2021. aasta jooksul. COVID-19 pandeemia leevendamiseks stabiliseerimisreservi tegelikult kasutusele ei võetud.
Riigieelarve seadus näeb ette, et stabiliseerimisreservi kantakse Eesti Panga kasumieraldis, Riigikogu otsuse alusel eelmise majandusaasta riigi rahavoo ülejääk, reservi haldamisest saadud tulu, riigieelarves selleks ettenähtud vahendid ja muud seaduses sätestatud vahendid.
Reservi kasutuselevõtu otsustab Riigikogu ja reservi vahendeid võib kasutada vaid kriisiolukordades:
-
üldmajanduslike riskide vähendamiseks;
-
sotsiaal-majanduslike kriiside vältimiseks või leevendamiseks;
-
eriolukorra, erakorralise seisukorra, sõjaseisukorra või muu erakorralise olukorra või olulise mõjuga kriisi lahendamiseks või ennetamiseks või kollektiivse enesekaitse lepingus ettenähtud kohustuste täitmiseks;
- finantsasutustele likviidsus- või maksevõimega seotud raskusi või makse- ja arveldussüsteemides olulisi tõrkeid põhjustada võiva finantskriisi lahendamiseks või ennetamiseks.
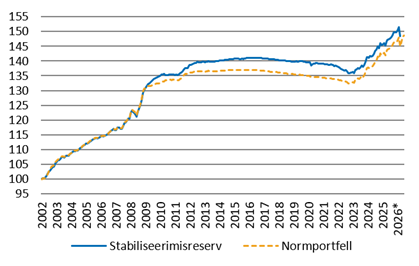
Stabiliseerimisreservi paigutamisel ning sellega seonduvate finantsriskide juhtimisel ja varade tootlikkuse mõõtmisel võetakse aluseks normportfell, mis koosneb kolmest osast – rahaturu, võlakirjade ja börsil kaubeldavate investeerimisfondide osast. Normportfelli rahaturu ja võlakirjade osa koostatakse eurotsooni valitsuste võlakirjadest ja rahaturu instrumentidest eeldusel, et normportfelli struktuur tagab 95% tõenäosusega normportfelli mittenegatiivse tulususe 3-aastases ajahorisondis. Reservi intressiriski mõõtmisel ja juhtimisel normportfelli rahaturu ja võlakirjade osa suhtes kasutatakse Value-at-Risk mõõdikut, tururiski normportfelli börsil kaubeldavate investeerimisfondide osa suhtes ei võeta. Ülevaade stabiliseerimisreservi investeerimisreeglitest ja finantsriskide juhtimisest on täpsemalt kirjeldatud finantsriskide juhtimise ülevaates.
Stabiliseerimisreservi aruanded
Viimati uuendatud 06.08.2026
